Domain radiologisch.de kaufen?
Wir ziehen mit dem Projekt
radiologisch.de um.
Sind Sie am Kauf der Domain
radiologisch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain radiologisch.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Espumisan Kautabletten f.bildgebende Diagnostik 50x10 StEspumisan® Kautabletten: Praktische Hilfe bei Blähungen und Völlegefühl Der Verdauungstrakt sorgt normalerweise für ein Gleichgewicht von aufgenommenen und abtransportierten Gasen im Körper, indem z.B. das Blut Gase aufnimmt oder Darmbakterien sie...65,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ESPUMISAN Emulsion f. bildgebende Diagnostik 250 mlWirkstoff: Simeticon Anwendungsgebiete: Zur symptomatischen Behandlung gasbedingter Magen-Darm-Beschwerden, z. B. Blähungen (Meteorismus), Völlegefühl, Säuglingskoliken (Dreimonatskoliken). Zur Vorbereitung von Untersuchungen im Bauchbereich, wie z. B. Röntgen, Sonographie (Ultraschall) und Gastroskopie. Als Entschäumer bei Vergiftungen mit Spülmitteln (Tensiden).42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Espumisan Emulsion f. bildgebende Diagnostik 250 mlEspumisan® Emulsion – sanfte Hilfe bei Blähungen und Koliken Ihres Babys Blähungen, Koliken mit Bauchschmerzen können häufige Beschwerden sein, die auch Babys betreffen, etwa in Form der sogenannten 3-Monatskoliken. Gasbedingte Beschwerden...29,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic Ultraschall Distanzsensor Ultraschall 50136076Sonderausführung: Teach-Eingang; Messbereich: 80 ... 1.200 mm; Geometrische Auflösung: < 2 mm; Versorgungsspannung: 10 ... 30 V, DC; Analogausgang: Spannung; Anschluss: Rundstecker, M12, 4 -polig; Bauform: zylindrisch, M18; Abmessungen: 60,3 mm; Werkstoff Gehäuse: Kunststoff255,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **

Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
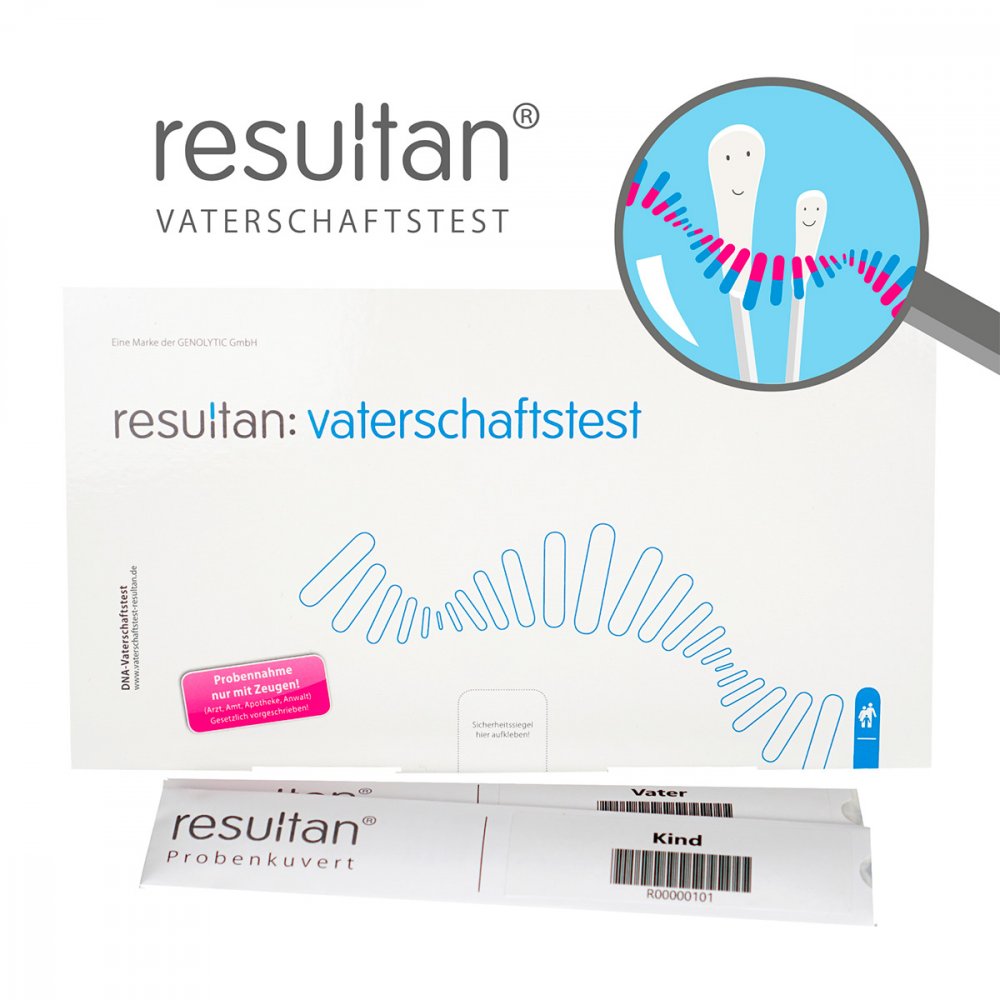
Genolytic Diagnostik GmbH Vaterschaftstest Basic 00001614Anwendungsgebiet von Vaterschaftstest BasicVaterschaftstest Basic (auch DNA-Vaterschaftstest) werden die genetischen Merkmale des Kindes mit den genetischen Merkmalen des Vaters und gegebenenfalls der Mutter verglichen. Sie kaufen die Resultan Testbox mit allen Probenentnahmematerialien und Dokumenten und bezahlen damit gleich die Analyse. Die Probenentnahme wird per Abstrich von der Wangeninnenseite bei einem Zeugen (Arzt, Anwalt, Apotheke oder Behörde) durchgeführt. Nach dem Versand der Proben durch den Zeugen in unser Labor dauert die Analyse 5 Tage. Anschließend erfolgt der Versand des schriftlichen Testergebnisses Wirkstoffe / Inhaltsstoffe / ZutatenVaterschaftstest Basic enthält: Sterile Wattestäbchen (Mundschleimhautabstrich) in Probenkuverts Gebrauchsanleitung, Codekarte, Sicherheitssiegel & Checkliste Auftragsformular & Identitätsnachweisformular(e) DosierungAnwendungsempfehlung von Vaterschaftstest Basic: Probennahme bei einem Zeugen wie Arzt, Anwalt, Behörde oder Apotheke durchführen. Die Anwesenheit aller Testpersonen und aller gesetzlichen Vertreter (Mutter) ist PFLICHT. Den Analyseauftrag und den/die Identitätsnachweis(e) ausfüllen und unterschreiben. Kopien der Ausweise/Geburtsurkunden sowie Fotos aller Testpersonen beilegen. Versand der Proben durch den Zeugen an unser Labor. Analyse von mindestens 21 Merkmalen im Labor durch akkreditierte Untersuchungsmethoden. Statusabfrage zum Auftrag mittels Testnummer & Passwort von der Codekarte. Ergebnis nach 5 Arbeitstagen online und per Briefpost erhalten. Wichtig! Die Probenentnahme muss bei einem sachkundigen Zeugen, wie Arzt, Anwalt, Behörde, oder Apotheke durchgeführt werden. Diese kontrollierte/identitätsgesicherte Probenentnahme ist Pflicht - auch für Privat!HinweiseWeitere Produkte zur Klärung der Vaterschaft finden Sie ebenfalls in Ihrer Versandapotheke. Vaterschaftstest Basic können in Ihrer Versandapotheke a143,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Espumisan Fuer Bildgebende Diagnostik 500 STWichtige Hinweise (Pflichtangaben): Espumisan Kautabletten 42,33 mg. Wirkstoff: Simeticon. Anwendungsgebiete: zur symptomatischen Behandlung gasbedingter Magen-Darm-Beschwerden, wie z.B. Blähungen (Meteorismus), Völlegefühl und zur Vorbereitung von Untersuchungen im Bauchbereich, wie z.B. Röntgen und Sonographie (Ultraschall). Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke! GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Espumisan Kautabletten 42,33 mg zur Anwendung bei Kindern ab 6 Jahren und Erwachsenen Wirkstoff: Simeticon Lesen Sie die gesamte Packungsbeilage sorgfältig durch, bevor Sie mit der Einnahme dieses Arzneimittels beginnen, denn sie enthält wichtige Informationen. Nehmen Sie dieses Arzneimittel immer genau wie in dieser Packungsbeilage beschrieben bzw. genau nach Anweisung Ihres Arztes oder Apothekers ein. Heben Sie die Packungsbeilage auf. Vielleicht möchten Sie diese später nochmals lesen. Fragen Sie Ihren Apotheker, wenn Sie weitere Informationen oder einen Rat benötigen. Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Siehe Abschnitt 4. Wenn Sie sich nicht besser oder gar schlechter fühlen, wenden Sie sich an Ihren Arzt. Was in dieser Packungsbeilage steht: WAS SIND ESPUMISAN KAUTABLETTEN UND WOFÜR WERDEN SIE ANGEWENDET? WAS SOLLTEN SIE VOR DER EINNAHME VON ESPUMISAN KAUTABLETTEN BEACHTEN? WIE SIND ESPUMISAN KAUTABLETTEN EINZUNEHMEN? WELCHE NEBENWIRKUNGEN SIND MÖGLICH? WIE SIND ESPUMISAN KAUTABLETTEN AUFZUBEWAHREN? INHALT DER PACKUNG UND WEITERE INFORMATIONEN 1. WAS SIND ESPUMISAN KAUTABLETTEN UND WOFÜR WERDEN SIE ANGEWENDET? Espumisan Kautabletten sind ein Magen-Darm-Mittel, wirken als Entschäumer und sind ein Hilfsmittel zur Diagnostik. Ihr Wirkstoff Simeticon lässt die im Nahrungsbrei und im Schleim des Verdauungstraktes eingebetteten Gasblasen zerfallen. Die dabei frei werdenden Gase können nun von der Darmwand aufgenommen sowie durch die Darmtätigkeit entfernt werden. Espumisan Kautabletten werden angewendet zur symptomatischen Behandlung gasbedingter Magen-Darm-Beschwerden, wie z.B. Blähungen (Meteorismus), Völlegefühl und zur Vorbereitung von Untersuchungen im Bauchbereich, wie z.B. Röntgen und Sonographie (Ultraschall). Gasbedingte Beschwerden können auch Ausdruck funktioneller Störungen im Magen-Darm-Bereich sein und sich in Druck- und Völlegefühl, vorzeitigem Sättigungsgefühl, Aufstoßen, Darmkollern und Blähungen äußern. 2. WAS SOLLTEN SIE VOR DER EINNAHME VON ESPUMISAN KAUTABLETTEN BEACHTEN? Espumisan Kautabletten dürfen nicht eingenommen werden, wenn Sie allergisch gegen Simeticon oder einen der in Abschnitt 6. genannten sonstigen Bestandteile dieses Arzneimittels sind. Warnhinweise und Vorsichtsmaßnahmen: Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, bevor Sie Espumisan Kautabletten einnehmen. Bei neu auftretenden und/oder länger anhaltenden Bauchbeschwerden sollten Sie einen Arzt aufsuchen, damit die Ursache der Beschwerden und eine unter Umständen zugrunde liegende, behandlungsbedürftige Erkrankung erkannt werden kann. Einnahme von Espumisan Kautabletten zusammen mit anderen Arzneimitteln: Es sind keine Wechselwirkungen mit anderen Arzneimitteln bekannt. Schwangerschaft und Stillzeit: Es bestehen keine Bedenken gegen die Einnahme von Espumisan Kautabletten während der Schwangerschaft und Stillzeit. Verkehrstüchtigkeit und Fähigkeit zum Bedienen von Maschinen: Espumisan Kautabletten haben keinen oder einen vernachlässigbaren Einfluss auf die Verkehrstüchtigkeit und die Fähigkeit zum Bedienen von Maschinen. Espumisan Kautabletten enthalten Lactose und Sorbitol: Dieses Arzneimittel enthält Lactose und Sorbitol. Bitte nehmen Sie Espumisan Kautabletten daher erst nach Rücksprache mit Ihrem Arzt ein, wenn Ihnen bekannt ist, dass Sie unter einer Unverträglichkeit gegenüber bestimmten Zuckern leiden. Hinweis für Diabetiker: Eine Espumisan Kautablette entspricht 0,025 Broteinheiten (BE). 3. WIE SIND ESPUMISAN KAUTABLETTEN EINZUNEHMEN? Nehmen Sie dieses Arzneimittel immer genau wie in dieser Packungsbeilage beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind. Dosierung: Die empfohlene Dosis beträgt: Bei gasbedingten Magen-Darm-Beschwerden Alter Dosierung Kinder ab 6 Jahren und Erwachsene 2 Kautabletten (entsprechend 84,66 mg Simeticon) 3– bis 4–mal täglich Zur Vorbereitung von Untersuchungen im Bauchbereich: am Tag vor der Untersuchung48,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Espumisan Kautabletten f.bildgebende Diagnostik 50x10 StEspumisan® Kautabletten: Praktische Hilfe bei Blähungen und Völlegefühl Der Verdauungstrakt sorgt normalerweise für ein Gleichgewicht von aufgenommenen und abtransportierten Gasen im Körper, indem z.B. das Blut Gase aufnimmt oder Darmbakterien sie...65,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ESPUMISAN Emulsion f. bildgebende Diagnostik 250 mlWirkstoff: Simeticon Anwendungsgebiete: Zur symptomatischen Behandlung gasbedingter Magen-Darm-Beschwerden, z. B. Blähungen (Meteorismus), Völlegefühl, Säuglingskoliken (Dreimonatskoliken). Zur Vorbereitung von Untersuchungen im Bauchbereich, wie z. B. Röntgen, Sonographie (Ultraschall) und Gastroskopie. Als Entschäumer bei Vergiftungen mit Spülmitteln (Tensiden).42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Espumisan Emulsion f. bildgebende Diagnostik 250 mlEspumisan® Emulsion – sanfte Hilfe bei Blähungen und Koliken Ihres Babys Blähungen, Koliken mit Bauchschmerzen können häufige Beschwerden sein, die auch Babys betreffen, etwa in Form der sogenannten 3-Monatskoliken. Gasbedingte Beschwerden...29,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic Ultraschall Distanzsensor Ultraschall 50136076Sonderausführung: Teach-Eingang; Messbereich: 80 ... 1.200 mm; Geometrische Auflösung: < 2 mm; Versorgungsspannung: 10 ... 30 V, DC; Analogausgang: Spannung; Anschluss: Rundstecker, M12, 4 -polig; Bauform: zylindrisch, M18; Abmessungen: 60,3 mm; Werkstoff Gehäuse: Kunststoff255,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strahlentherapie und Radioonkologie aus interdisziplinärer SichtStrahlentherapie und Radioonkologie aus interdisziplinärer Sicht , Komplett überarbeitet und erweitert liegt jetzt die 7. Auflage der "Strahlentherapie und Radioonkologie aus interdisziplinärer Sicht" vor, die den immer schneller wachsenden medizinischem Fortschritt in der interdisziplinären Onkologie und der Radioonkologie berücksichtigt. Dieses Lehrbuch ist besonders geeignet zur Weiterbildung im Fachgebiet Strahlentherapie, für Studierende sowie ärztliche Weiterbildungsassistenten/innen und Fachärzte/innen auf dem Gebiet der Strahlentherapie. Es werden aber auch andere Berufsgruppen, wie in der Strahlentherapie tätige MTRAs, MFAs, Medizinphysikexperten/innen oder Pflegepersonal angesprochen - und natürlich interessierte ärztliche Kollegen/innen anderer Fachrichtungen. Das Buch enthält: ¿ Die Grundlagen der Strahlenphysik, der Strahlenbiologie, der Gerätetechnik, der allgemeinen onkologischen sowie Strahlentherapie ¿ Die aktuelle leitlinienorientierte Übersicht der gesamten Strahlentherapie bösartiger und gutartiger Erkrankungen. Dabei wird die spezielle Strahlentherapie bösartiger Tumoren organbezogen und praxisnah für die wichtigsten Tumorlokalisationen abgehandelt und beinhaltet Tumorausbreitung, Stadieneinteilung und Behandlungsstrategien ¿ Näher eingegangen wird auf die jeweilige Strahlentherapie mit Bestrahlungsplanung, Bestrahlungstechniken, Nebenwirkungen sowie Ergebnissen unter Beibehaltung der bewährten einheitlichen Struktur und Systematik der Organkapitel ¿ Eine übersichtliche Gliederung, unterstützt durch zahlreiche teils farbige Abbildungen und über hundert Tabellen ¿ Neu aufgenommen wurde das Kapitel "Partikeltherapie in der klinischen Praxis" , Polituren & Wachse > Autopflege & Aufbereitung , Auflage: vollständig überarbeitete Ausgabe, Erscheinungsjahr: 20220430, Produktform: Kartoniert, Redaktion: Christiansen, Hans~Bremer, Michael, Auflage: 22007, Auflage/Ausgabe: vollständig überarbeitete Ausgabe, Seitenzahl/Blattzahl: 512, Abbildungen: Zahlreiche Abbildungen und Tabellen, Keyword: Facharzt; Nuklearmedizin; Krebstherapie, Fachschema: Medizin / Spezialgebiete~Medizin / Nuklearmedizin~Nuklearmedizin~Radiologie / Nuklearmedizin~Krebs (Krankheit) / Bestrahlung~Radiotherapie~Strahlentherapie~Bilddiagnostik~Bildgebendes Verfahren~Bildverarbeitung / Bildgebendes Verfahren, Fachkategorie: Bildgebende Verfahren, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Nuklearmedizin, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Lehmanns Media GmbH, Verlag: Lehmanns Media GmbH, Verlag: Lehmanns Media GmbH, Länge: 239, Breite: 170, Höhe: 26, Gewicht: 960, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Psychologische DiagnostikPsychologische Diagnostik , Dieses Lehrbuch der Psychologischen Diagnostik bietet alles, was Studierende im Bachelor- und Masterstudium der Psychologie für die Prüfung wissen und Anwendende an diagnostischem Handwerkszeug beherrschen müssen. Ein Standardwerk für die Ausbildung psychologischer Diagnostiker/-innen! Der Inhalt Grundlagenwissen: Konstruktionsprinzipien und Gütekriterien psychometrischer Tests Überblick über diagnostische Verfahren: Testverfahren, diagnostische Interviews und Verhaltensbeobachtung Diagnostische Strategien und Gutachtenerstellung Diagnostik in den psychologischen Anwendungsfächern Arbeits-, Organisations- und Wirtschaftspsychologie, Pädagogische Psychologie, Klinische Psychologie sowie in Neuro-, Rechts- und Verkehrspsychologie Interviews mit Expertinnen und Experten sowie lernfreundliche Didaktik: Merksätze, Beispiele, Exkurse, Prüfungsfragen u. a. Kostenlose Lernmaterialien für Studierende und Materialien für Lehrende auf lehrbuch-psychologie.springer.com Die Zielgruppen Psychologiestudierende im Bachelor- und Masterstudium sowie Studierende im Nebenfach Anwender/-innen Psychologischer Diagnostik Entwickler/-innen psychometrischer Tests Die Herausgeber Lothar Schmidt-Atzert war bis 2017 als Professor für Psychologische Diagnostik am Fachbereich Psychologie der Philipps-Universität Marburg tätig. Er hat u. a. über eignungsdiagnostische Themen geforscht und verschiedene Tests entwickelt. Seit 2006 führt er als Dozent Fortbildungen zur beruflichen Eignungsbeurteilung nach DIN 33430 durch. Stefan Krumm ist Professor für Psychologische Diagnostik, Differentielle und Persönlichkeitspsychologie an der Freien Universität Berlin. Seine Forschungsschwerpunkte liegen in der Schnittstelle zwischen Psychologischer Diagnostik und Arbeits- und Organisationspsychologie, wie beispielsweise der Eignungsdiagnostik. Zudem berät er im Rahmen einer universitären Forschungstransfereinrichtung seit vielen Jahren Unternehmen und Behörden in vielfältigen psychologisch-diagnostischen Fragen. Manfred Amelang war bis zu seiner Emeritierung 2004 Professor für Psychologie an der Universität Heidelberg, und zwar mit den Schwerpunkten Persönlichkeitsforschung, Psychologische Diagnostik, Gesundheitspsychologie und Abweichendes Verhalten. Er ist Gründungsautor des vorliegenden Lehrbuches (1994; seinerzeit mit Werner Zielinski als Ko-Autor). , Motorhauben > Karosserie & Exterieur Styling , Auflage: 6., vollständig überarbeitete Aufl., Erscheinungsjahr: 202204, Produktform: Leinen, Beilage: Book w. online files / update, Titel der Reihe: Springer-Lehrbuch##, Redaktion: Schmidt-Atzert, Lothar~Krumm, Stefan~Amelang, Manfred, Auflage: 21006, Auflage/Ausgabe: 6., vollständig überarbeitete Aufl, Abbildungen: Bibliographie, Themenüberschrift: PSYCHOLOGY / Research & Methodology, Keyword: Psychologie; Diagnostische Verfahren; Psychologische Tests; Psychometrie; Psychometrische Tests, Fachschema: Arbeitspsychologie~Psychologie / Arbeitspsychologie~Entwicklungspsychologie~Psychologie / Entwicklung~Klinische Psychologie~Psychologie / Klinische Psychologie~Pädagogik / Pädagogische Psychologie~Pädagogische Psychologie~Psychologie / Pädagogische Psychologie~Diagnose (pädagogisch, psychologisch) / Psychodiagnostik~Psychodiagnostik~Psychologie / Diagnostik~Psychologie / Forschung, Experimente, Methoden~Psychologie / Führung, Betrieb, Organisation~Psychologie / Wirtschaft, Arbeit, Werbung, Fachkategorie: Entwicklungspsychologie~Arbeits-, Wirtschafts- und Organisationspsychologie~Pädagogische Psychologie~Klinische Psychologie, Bildungszweck: für die Hochschule, Warengruppe: HC/Psychologie/Grundlagen (Methodik, Statistik), Fachkategorie: Psychologische Tests, Messtechniken, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIII, Seitenanzahl: 795, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Länge: 282, Breite: 213, Höhe: 39, Gewicht: 2062, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783642170003 9783540284628 9783540428404 9783540628415 9783540580843, eBook EAN: 9783662616437, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.